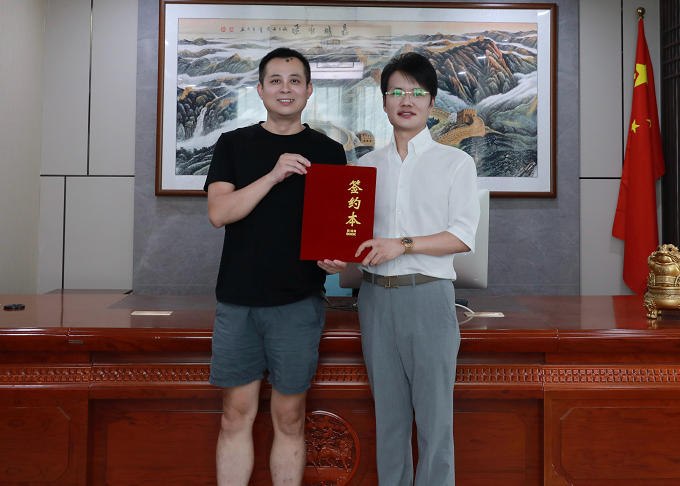
热烈欢迎胡总加盟
- 发布时间:2026-11-02
- 发布人:管理员
- 浏览次数:
胡总深耕民间资金业务多年,对行业底层逻辑与监管风向有着长期、清醒的研判。在当前行业环境持续调整的背景下,过去依靠信用放款、无实物抓手的“空放”模式,生存空间已经持续收窄,风险集中暴露,这也是很多传统民间资金从业者正在面对的共同难题。
结合《民法典》第六百八十条明确禁止高利放贷,借款利率不得违反国家有关规定;《最高人民法院关于审理民间借贷案件适用法律若干问题的规定》第十四条,未取得放贷资格,以营利为目的向社会不特定对象出借资金,属于职业放贷,借贷合同直接认定无效。同时根据最高法、最高检、公安部、司法部《关于办理非法放贷刑事案件若干问题的意见》,2年内向不特定多人出借资金10次以上,情节严重的,可以按照《刑法》第二百二十五条非法经营罪追责。空放业务没有对应的资产兜底,一旦叠加利息超标、服务费叠加突破法定保护上限,出借人不仅超额利息不受法律保护,已经收取的超额费用,债务人有权通过诉讼主张返还,前期利润面临回溯退还的风险。
而近期行业一个显著变化,就是大量原助贷同行联合法律服务主体,组建所谓反催收联盟,批量引导债务人集中维权、投诉、起诉,向过往空放业务的资方追索超额费用。这里需要厘清:合法的债务维权本身受法律保护,但大量反催收灰产,通过教唆债务人伪造材料、批量恶意投诉、编造事实施压,以此牟利,本身已经触碰法律红线,涉嫌寻衅滋事、敲诈勒索、伪造证明文件等违法犯罪,多地公安已经对这类团伙开展集群打击。但对曾经做空放的资方而言,即便对方属于灰产,只要历史业务本身存在利率、居间费不合规的硬伤,依然会陷入被动应诉、资金返还的民事风险当中。
叠加81新规、930助贷监管政策落地,传统助贷业务的宣传、获客、收费模式全面受限,纯信用资金撮合的容错空间持续压缩。这也让很多从业者意识到:单纯依靠个人信用、没有资产抓手的资金业务,已经很难持续经营。资金业务的风控核心,应当落到可核验、可处置的实体资产之上。
动产质押、实体资产信息咨询模式,方向契合银保监发〔2022〕29号《关于推动动产和权利融资业务健康发展的指导意见》,文件明确支持存货、设备、原材料等动产作为融资抓手,依托物的信用搭建融资服务路径。同时我们严格恪守居间咨询定位,不直接发放贷款、不归集资金、不赚取利差,仅提供资产勘验、估值、资源对接的信息咨询服务,将业务边界限定在合法中介范围之内,区别于职业放贷。
胡总正是看透这一趋势:民间资金赛道未来的出路,不在于继续做无抵押信用放款,而在于转向“万物流通,以物为抓手”的资产类居间服务。把业务锚定真实库存、设备、货品、经营权等实体资产,依托可落地的质押风控体系,让资金需求建立在真实资产之上,把风险从单纯依赖个人信用,转化为依托实物资产的价值风控。行业迭代从来不是偶然,而是监管规则、司法裁判、市场风险共同作用的必然结果。告别高风险的空放模式,转向有资产抓手、流程合规、边界清晰的实体资产咨询服务,既是自我保护,也是长期深耕民间资金赛道的稳健选择。
民资服务中心联系
电话:13975162888
超G金服
万物融投电话:13975162888