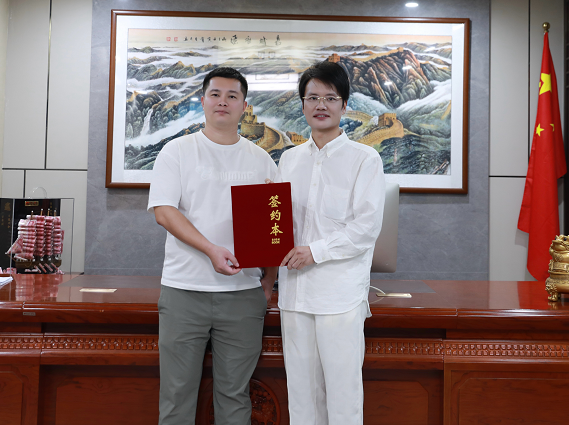
热烈欢迎杨总加盟
- 发布时间:2026-10-26
- 发布人:管理员
- 浏览次数:
杨总深耕本地助贷赛道多年,曾经搭建起规模近两百人的电销团队,业务板块精细拆分,覆盖个贷、房抵、企业经营贷、税票贷等主流品类,对获客转化、客户分层、渠道管理、风控初审等整套运营体系有着完整落地经验,深度吃透本地信贷市场的供需逻辑。在行业高速扩张阶段,精细化团队运营是他的核心优势;而随着监管框架持续收紧,原有流量型助贷模式的底层逻辑已经发生根本性变化,杨总在持续研判法规、实地多方考察比对之后,最终选择加盟超G金服民资服务中心,完成业务赛道的转型调整。
这一轮行业变革,核心来自两份关键文件的落地:业内常说的81助贷新规,以及930《金融产品网络营销管理办法》,两份文件共同重塑了助贷行业的生存边界。81新规明确商业银行对合作助贷机构实行名单制管理,银行不得与名单之外的机构开展互联网助贷合作,助贷机构不能介入授信审批、合同签署、资金发放等金融核心环节,综合融资成本必须完整穿透披露,禁止拆分服务费、以咨询费名义变相抬升融资成本。而930营销管理办法,则直接叫停过去行业普遍使用的多层分销、套娃式逐级导流模式,金融业务转接链路只能直达持牌机构自营端口,禁止层层转委托;同时“低门槛、秒批、低息”这类诱导式营销话术全面受限,电销获客、批量外呼的流量打法,不仅获客成本持续走高,合规风险也同步放大。
过去很多助贷机构的盈利模型,高度依赖流量分发、批量电销、多渠道导流,依靠信息差赚取服务费。这套模式在监管宽松期可以快速起量,杨总当年搭建的百人电销团队,正是这套模式成熟运营的代表。但监管逻辑已经从事后整治转向全流程穿透管理:助贷不是独立放贷业务,本质只是持牌金融机构的配套服务,没有持牌资质,就不能触碰信贷核心环节;多级分销、客户信息反复流转,还会叠加个人信息保护方面的法律风险。大量中小助贷机构,要么无法进入银行白名单,要么原有获客链路被政策封堵,原有盈利空间持续压缩,粗放流量模式已经难以为继。
与此同时,《民法典》中介合同条款、民间借贷司法解释,也清晰划开了居间咨询和放贷业务的边界。合法的中介服务,仅为供需双方报告交易机会、提供媒介咨询;不能归集资金、不能承诺放款、不能兜底风控,服务费也不能和利息叠加变相突破LPR4倍司法保护上限,否则会被法院认定为变相高利贷,相关费用不予支持。这就意味着,行业转型不是简单换一个渠道获客,而是要重新定位自身业务属性:从信贷导流服务商,转向资产与资金匹配的信息咨询服务商。
杨总多年沉淀下来的能力,恰恰是转型最珍贵的基础。多年个贷、房抵、企业贷实操,让他熟悉各类底层资产的优劣、借款人真实经营状况的判断方式,懂得识别资产瑕疵、负债结构、处置难度。以往做助贷,重点是匹配银行产品;转型民资咨询服务之后,重心转向资产尽调、价值核验、供需对接、交易方案梳理,服务的重心从“找贷款产品”变成“盘活实体资产、匹配合规民间资金”。同样是做资金和资产的桥梁,但是业务逻辑、风控顺序、收费模式、宣传口径全部重构。
选择超G金服民资服务中心,本质是选择一套对齐现行法规的业务体系:坚持信息咨询定位,不触碰放贷、资金池、担保等持牌金融业务红线,区分居间服务和借贷关系,所有服务内容明码标注,息费和咨询服务独立约定,守住综合成本红线。不再依靠电销流量轰炸转化,而是依托资产底层研判能力,服务实体经营主体短期周转需求。
行业发展从来都是政策驱动迭代,早期靠流量红利,中期靠渠道资源,当下比拼的是合规体系、资产研判能力、长期稳健的风控思维。杨总深耕市场多年,看透了原有模式的天花板与风险,主动选择顺应监管导向转型,也是很多资深行业从业者的共同方向。市场一直存在真实的资金周转需求,但需求只能在法律框架内落地。未来我们一同立足本地市场,敬畏监管规则,回归资产本源,把多年信贷实战经验转化为合规服务能力,稳健长期经营。
民资服务中心联系
电话:13975162888
超G金服
万物融投电话:13975162888