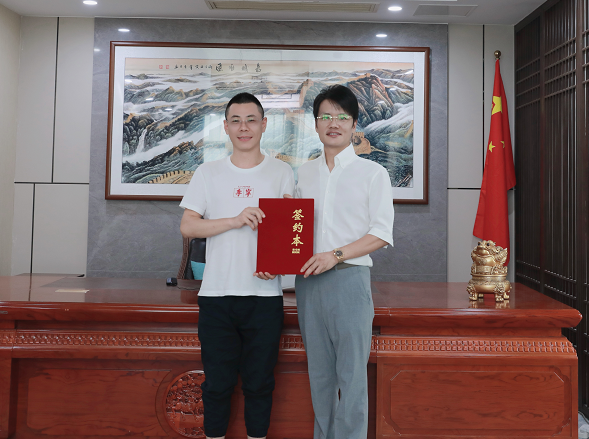
热烈欢迎王总加盟
- 发布时间:2026-10-26
- 发布人:管理员
- 浏览次数:
王总深耕本地农资与机械设备流通领域多年,扎根实体产业一线,熟悉农业产业链上下游的真实经营痛点。在实体经营积累自有资金之后,他基于行业熟人圈层,偶发性开展民间资金周转业务,在长期实践中切身感受到,县域实体、农资商户、设备经销商的短期流动性需求持续旺盛。但随着金融监管体系持续完善,行业边界愈发清晰,王总并未选择沿着原有模式继续扩张,而是对现行法律规则、监管导向做了系统性的梳理与多方验证,最终决定加盟超G金服民资服务中心。他的底层逻辑十分清晰:依托实体产业沉淀下来的资金,在合规框架内对接实体需求,实现产业与资金双向赋能、多维共赢。
从法规底层逻辑来看,自然人自有资金偶发民间借贷,本身受《民法典》以及《最高人民法院关于审理民间借贷案件适用法律若干问题的规定》调整,合法的资金融通行为,前提是资金属于自有合法收入、不吸收公众资金、不把放贷作为常态化经营业务。司法解释第十三条明确规定,未取得放贷资格,以营利为目的、持续向不特定对象放款,属于职业放贷,对应的借贷合同直接认定无效;配套的非法放贷刑事意见进一步划定标准,两年内向不特定多人出借资金十次以上,即落入经常性放贷的审查范围,存在刑事风险。这也是很多实体经营者在自有资金闲置、想做资金周转时最容易踩坑的地方:起初只是帮同行周转几笔,慢慢扩大范围、批量获客,在不知不觉中由偶发互助转向职业化放贷,越过法律红线。
与此同时,助贷领域监管持续收紧,八一新规、930《金融产品网络营销管理办法》落地实施,对金融营销导流、多层分销、信息流转、综合成本披露作出刚性约束,传统流量型助贷模式的生存空间持续压缩,单纯依靠信息撮合、流量转手的路径已经难以为继。监管导向非常明确:资金服务必须回归实体本源,区分持牌放贷业务、居间咨询服务、资产对接服务的边界,严禁无资质机构变相开展放贷业务、归集资金、兜底回款。很多实体老板拥有资金资源和产业人脉,却缺少一套完整、闭环的合规体系,分不清“自有资金偶发周转”和“职业放贷”的边界,分不清“资产信息咨询”和“金融放贷”的区别,一旦业务规模放大,风险会同步放大。
王总在长期实践中敏锐捕捉到这一矛盾。农资、农机流通行业,淡旺季现金流波动极强,旺季备货、设备采购、回款滞后都会催生短期周转需求,需求真实、扎根实体,但过往民间周转模式缺少标准化的尽调、资产核验、文书风控体系,全靠个人经验与人情信任,债权保障薄弱,同时业务边界模糊,随时触碰职业放贷、高息的红线。利率层面,民间借贷司法保护上限固定为合同成立时一年期LPR的四倍,利息、服务费、违约金等综合成本会被法院合并核算,超出部分不受保护,这一条红线,也是所有民间资金周转业务必须严守的底线。
正是基于对上述规则的充分研判,王总选择转换赛道逻辑:不再以个人名义零散开展资金周转,而是转入合规民资服务咨询体系。原有实体产业作为根基,资金来源于实体经营收益,服务对象优先面向熟悉的实体商户,依托平台标准化的资产勘验、价值评估、文书风控、债权管理体系,做资产与资金的信息对接咨询,而不是直接从事放贷经营。这套模式,把实体产业的资源优势保留下来,同时把业务放进法律划定的安全区间:资金来源清晰、不吸储、不职业放贷、不违规营销金融产品,居间咨询与借贷行为主体分离,权责清晰,综合成本严格在司法保护范围之内。
在当下的环境里,实体与资金不是对立关系,但二者结合必须守住法治底线。很多从业者容易陷入两种极端:一种是对规则认知不足,盲目扩张资金业务,用收益掩盖风险;另一种是看到监管趋严,一刀切放弃服务实体周转需求的机会。王总的选择,提供了一种更稳健的样本:实体行业沉淀的资本,天然具备反哺实体的属性,但这种反哺,不能依靠人情和口头约定,必须依托体系化合规框架,厘清业务属性、划清主体责任、规范交易流程。
我们始终认为,民资服务的价值,不在于放大资金杠杆,而在于降低实体融资的信息差、完善交易风控,让闲置的实体自有资金,安全、有序地匹配真实产业需求。王总兼具实体产业深耕经验与资金实操经验,同时保持对法律法规、监管政策的敬畏之心,这也是我们能够达成共识、携手同行的核心原因。未来,我们一同坚守合规为先,立足本地实体产业,做好资产信息咨询与资源对接,让资金服务扎根产业土壤,实现资方、实体经营者、服务方多方稳健共赢。
民资服务中心联系
电话:13975162888
超G金服
万物融投电话:13975162888